Daily AI Newsbites
AI関連の最新ニュースをピックアップ
← 2026年8月6日(木)のニュース一覧へ
オムロン、Q1決算 営業利益226%増で通期上方修正
半導体
ハードウェア
オムロンは2026年8月5日、オンラインで記者会見を開き、2027年3月期第1四半期(2026年4~6月)の決算について説明した。工場の生産ラインなどで使われる制御機器事業の好調がグループ全体を押し上げ、売上高・利益ともに大幅な増収増益となった。通期の業績見通しも上方修正しており、オムロンを主要な取引先とする日本の製造業やサプライヤーにとって、需要動向や投資姿勢を見極める材料となる。
売上高2099億円、営業利益は226%増の189億円
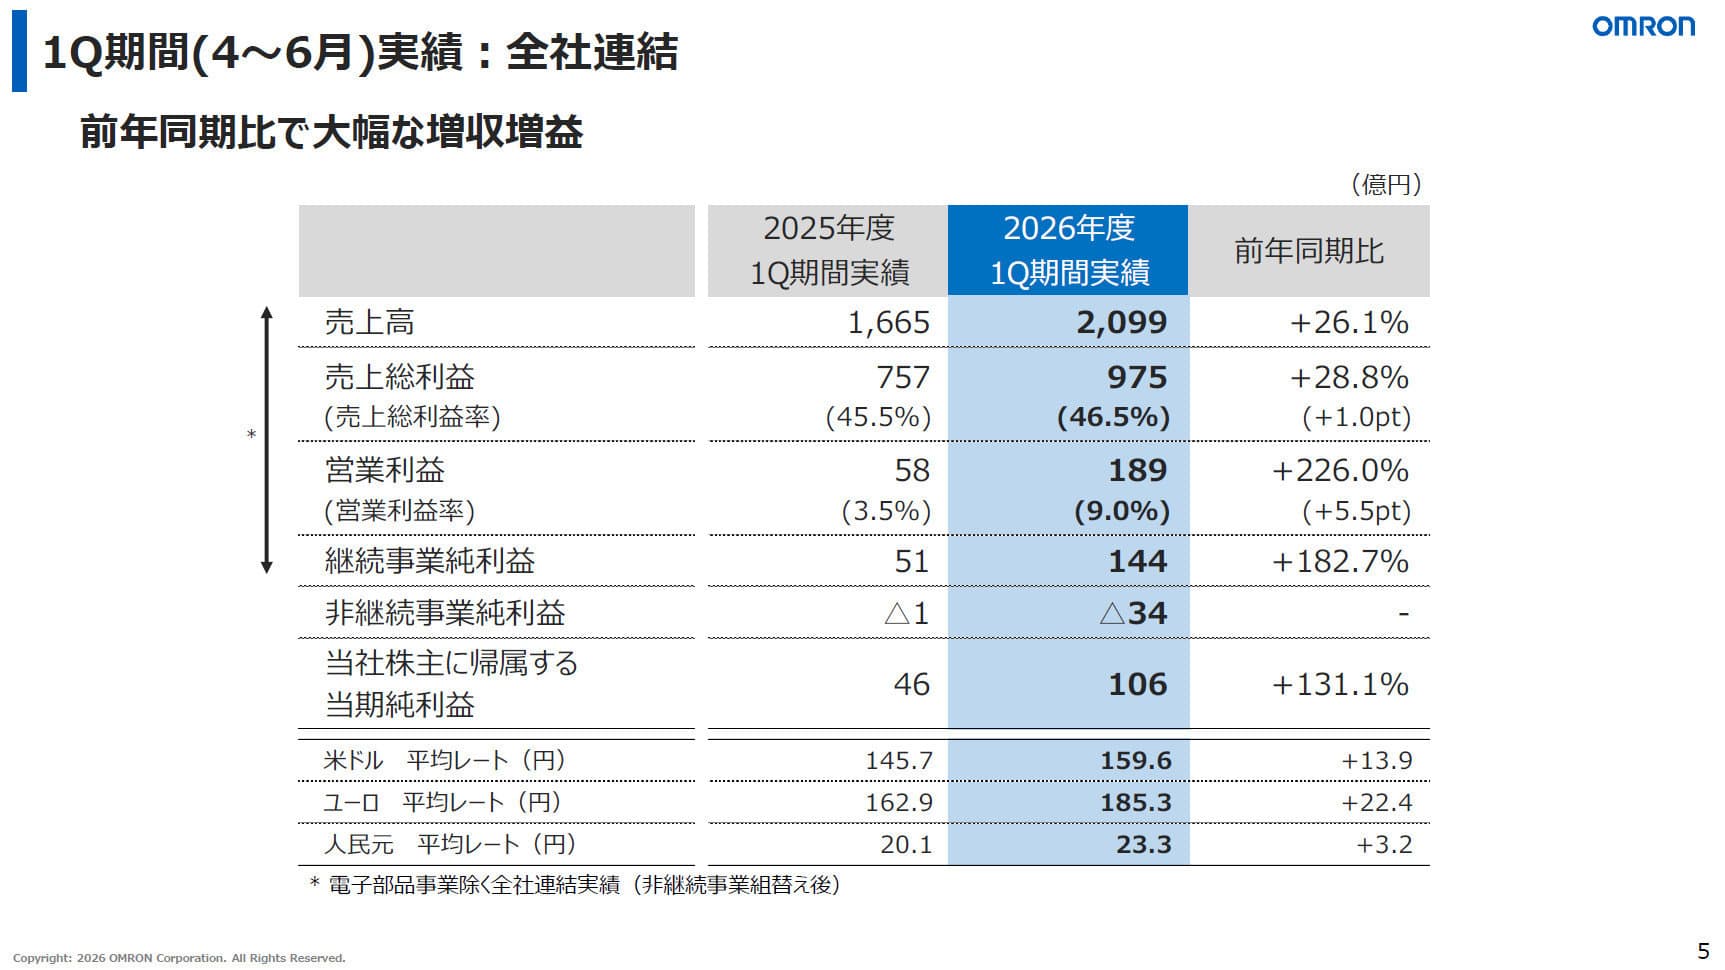
決算資料によると、2027年3月期第1四半期の売上高は前年同期比26.1%増の2099億円、営業利益は同226.0%増の189億円、株主に帰属する当期純利益は同131.1%増の106億円だった。セグメント別では、制御機器事業の売上高が前年同期比37.2%増の1312億円、営業利益が同100.8%増の213億円となり、全社の増収増益をけん引した。オムロン 執行役員専務 CFO 兼 グローバル戦略本部長の竹田誠治氏は、成長要因としてアジア圏を中心とするAI関連需要の獲得と、2025年から取り組んでいる顧客基盤拡大の効果を挙げている。
制御機器事業では、半導体の前工程(露光・現像)や後工程(ボンディング)でナノメートル単位の精密な位置決め・モーション制御を担う独自アプリケーションを提供しており、竹田氏は「こうしたnm単位の厳密な位置決めや速度制御にオムロンの制御技術の強みがある」と説明した。前工程・後工程の売上比率は7~8割が自動化の進んだ前工程だという。半導体・二次電池の製造工程ではPLC(工場の機械やセンサーを自動制御する主要機器)が中心となってさまざまなコンポーネントをソフトウェアでつなげるビジネスが中国で強みを持つとし、こうした制御アプリケーションが先端半導体・二次電池分野での中国企業への採用につながっているという。
制御機器事業とその他業界向け事業、伸び方の違い
今回の決算では、半導体・電池向けなど注力分野を担う制御機器事業(37.2%増)だけでなく、売上高の約8割を占める「その他業界」向け事業も伸びている点が特徴だ。新商品の拡充に加え、グローバル11万社の取引状況を可視化し、そのデータを基に代理店との提案活動を強化したことで、第1四半期のその他業界向け売上高は前年同期比約14%増となった。伸び率は制御機器事業に及ばないものの、裾野の広い業種への地道な提案強化が全社業績の底上げに寄与している構図が読み取れる。竹田氏は「2025年10月からの営業方針の変革の効果が思ったより早く出てきており、われわれとしてはこちらの方が実はうれしく、手応えを感じている」と述べ、中国でもその他産業分野が大きく伸び、製品力強化によって中国大手のINOVANCEとも互角に渡り合えているとした。
通期見通しは上方修正、詳細は一部未確認
決算資料の続報リンクには「通期業績見通しを上方修正、売上高8800億円を計画」とあり、オムロンが通期の売上高計画を8800億円へ上方修正したことが分かる。ただし、今回参照した決算説明の内容では、営業利益・純利益といった通期の利益見通しの具体的な修正額や、上方修正の前提条件までは確認できなかった。編集部注: 通期見通しの詳細な内訳(利益水準・地域別計画など)は未確認であり、追加の決算資料の確認が必要とみられる。
分析:AI需要は追い風の一つ、本質は顧客基盤の強化
今回の決算で語られているのは、AI関連需要の獲得だけでなく、2025年からの顧客基盤拡大や営業方針の変革による効果である。竹田氏のコメントからは、半導体・二次電池といった注力分野の伸びと、それ以外の裾野の広い業種への地道な提案活動の強化という「二本柱」が今回の大幅増益を支えたとみられる。海外では中国企業の海外投資拡大や米国での製造業の本格化も受注に寄与しているとされ、地政学的な生産拠点の分散が今後もオムロンの受注動向に影響を与える可能性がある。なお、今回の決算説明では特定の半導体メーカーとの取引関係については言及がなく、AI関連需要は主に「AI需要拡大による半導体・電池製造投資の活発化」という業界全体の潮流を指すものと読むのが妥当である。